Wybór bramki płatniczej często decyduje o tym, ilu klientów dokończy zakup, a ilu porzuci koszyk na etapie płatności. Aby pomóc Ci przy wyborze operatora płatności, porównujemy pięciu operatorów działających w Polsce – Przelewy24, PayU, Tpay, Autopay i Stripe pod kątem prowizji, dostępnych metod płatności, czasu wypłaty środków i integracji z PrestaShop. Każda rekomendacja wynika z konkretnych kryteriów i opisanego scenariusza sklepu, bo mały e-commerce dopiero startujący ze sprzedażą i platforma B2B rozliczająca np. płatności cykliczne mają zupełnie inne potrzeby.
Spis treści
Najważniejsze wnioski z tego artykułu
-
Każdy z pięciu głównych operatorów – Przelewy24, PayU, Tpay, Autopay i Stripe – ma oficjalny moduł płatności do PrestaShop; zakres zgodności z konkretną wersją sklepu zweryfikuj przed wdrożeniem.
-
Przelewy24, Tpay i Autopay publikują pełny cennik prowizji na własnych stronach. PayU nie ma jednej publicznej stawki, a warunki ustalane są indywidualnie, z promocją na start i wyższą stawką standardową.
-
Tpay od 1 stycznia 2026 roku rozdzielił ofertę na trzy pakiety serwisowe. Pakiet Starter nie ma abonamentu, ale wyższą prowizję; pakiet Business ma niższą prowizję przy stałej opłacie miesięcznej.
-
Stripe jako jedyny z pięciu operatorów publikuje jeden spójny cennik globalny, ale pamiętaj, że rozlicza się w dużej mierze w euro i nie jest polską instytucją płatniczą nadzorowaną przez KNF.
-
Sama prowizja procentowa rzadko decyduje o całkowitym koszcie. Opłata stała doliczana do każdej transakcji waży więcej przy niskich kwotach koszyka, a koszt wypłat środków potrafi zmienić efektywną stawkę.
-
Dobór operatora do PrestaShop zależy od scenariusza sklepu – inny sprawdzi się przy starcie sprzedaży, inny przy płatnościach cyklicznych, a inny przy sprzedaży zagranicznej.
Czym jest bramka płatnicza?
Bramka płatnicza to techniczne narzędzie na stronie sklepu, które zbiera dane o transakcji i przekazuje je do rozliczenia, bez przechowywania danych karty na serwerze sklepu. To pojęcie często miesza się z czterema pokrewnymi:
- Metoda płatności – sposób, w jaki klient płaci, czyli BLIK, karta, przelew, płatność odroczona.
- Operator płatności internetowych (integrator płatności) – firma stojąca za bramką, np. Przelewy24, PayU, Tpay, Autopay czy Stripe, która obsługuje wiele metod płatności w jednym kontrakcie i jednej integracji.
- Agent rozliczeniowy – podmiot formalnie rozliczający transakcje kartowe w systemach Visa i Mastercard; w Polsce tę funkcję pełnią zwykle sami operatorzy, działający jako krajowe instytucje płatnicze nadzorowane przez KNF, lub podmioty z licencją z innego kraju UE, jak Stripe.
- Integracja płatności ze sklepem – moduł lub kod łączący panel PrestaShop z systemem operatora i przekazujący status transakcji do zamówienia.
Z perspektywy właściciela sklepu najważniejsze jest to, że wybiera się operatora, a nie pojedynczą metodę płatności. Jeden kontrakt z Przelewy24 czy Tpay daje dostęp do kilkunastu metod i form płatności internetowych naraz, od BLIK-a po raty online. Pytanie “jaką bramkę płatniczą wybrać” sprowadza się do wyboru operatora, którego warunki i integracja najlepiej pasują do konkretnego sklepu.
Jak wybrać bramkę płatniczą do sklepu internetowego?
Porównanie bramek płatniczych opieramy na kilkunastu konkretnych kryteriach, a nie na samej wysokości prowizji. Ta sama nominalna stawka procentowa może dać zupełnie inny koszt efektywny w zależności od pozostałych elementów cennika.
Punktem wyjścia jest prowizja od transakcji, ale rzadko to ona decyduje o całkowitym koszcie. Liczy się też opłata aktywacyjna, ewentualny abonament miesięczny i minimalna opłata transakcyjna doliczana do każdej płatności. Przy niskich kwotach koszyka to właśnie ta stała opłata, a nie procent, waży najwięcej. Do tego dochodzi czas wypłaty środków na konto sklepu i częstotliwość rozliczeń, co wpływa na płynność finansową przy wyższym wolumenie sprzedaży. Ważny jest też koszt obsługi zwrotów, który u części operatorów bywa pomijany w materiałach marketingowych, a przy sklepach z wysokim wskaźnikiem zwrotów, jak moda czy obuwie, potrafi zaważyć na całkowitym rachunku.
Równie ważny jest zakres obsługiwanych metod płatności. Przy wdrożeniach, które prowadzimy, BLIK, karta i szybki przelew to pozycja obowiązkowa od pierwszego dnia rozmów z klientem. Pytanie, które realnie różnicuje oferty, to czy Apple Pay i Google Pay są wliczone w podstawową prowizję, czy operator traktuje je jako osobną, droższą metodę. To jeden z pierwszych punktów, które sprawdzamy w cenniku, zanim padnie rekomendacja. Sklep z modelem subskrypcyjnym potrzebuje dodatkowo operatora obsługującego płatności cykliczne lub automatyczne obciążanie karty bez udziału klienta przy każdej transakcji, a płatności odroczone (czyli kup teraz, zapłać później) to zwykle osobna usługa z wyższą prowizją niż standardowa transakcja. Sklep sprzedający za granicę powinien z kolei sprawdzić obsługiwane waluty i koszt przewalutowania, bo to jedno z kluczowych kryteriów przy wyborze między operatorem krajowym a globalnym, takim jak Stripe.
Pozostaje jeszcze strona operacyjna. Jakość panelu transakcyjnego i czytelność eksportu danych do księgowości wpływają na codzienną pracę zespołu obsługującego zamówienia, a czas reakcji wsparcia technicznego ma znaczenie zwłaszcza przy wdrożeniu i pierwszych problemach z płatnościami po uruchomieniu sklepu. Przy tworzeniu sklepów PrestaShop dostępność gotowego, aktualizowanego modułu płatności skraca ten etap i ogranicza ryzyko błędów w porównaniu z integracją pisaną od podstaw.
Przy wdrożeniach PrestaShop zauważamy jeden powtarzający się błąd w porównywaniu ofert. Zdarza się, że sklepy traktują opłatę za zwrot i opłatę za spór kartowy (chargeback) jako jedną pozycję kosztową, a to dwa różne zdarzenia. Zwrot inicjuje sam sklep, zgodnie z własną polityką zwrotów, i u większości opisanych tu operatorów nie wiąże się z dodatkową opłatą poza utraconą prowizją od pierwotnej transakcji. Chargeback inicjuje bank klienta, kwestionując transakcję niezależnie od zgody sklepu, i rozlicza się go osobno. W Stripe to 90 zł za każdy otrzymany spór, bez względu na jego wynik. Przy sprzedaży subskrypcyjnej albo produktach cyfrowych to chargeback, nie zwykły zwrot, generuje większość nieplanowanego kosztu. Warto rozdzielić te dwie pozycje, zamiast szacować je jako jeden wspólny “koszt reklamacji”.
Stawki publikowane w cennikach operatorów to zwykle stawki wejściowe dla nowych klientów o niewielkim obrocie. Przy wyższym, stabilnym wolumenie transakcji większość operatorów w tym zestawieniu, nie tylko PayU, który z góry zakłada negocjacje, jest otwarta na rozmowę o niższej prowizji, mimo publikowania sztywnej, pozornie niepodlegającej negocjacji tabeli opłat. Świadomość tego mechanizmu ma znaczenie przy planowaniu integracji. Sklep, który spodziewa się szybkiego wzrostu obrotu, może od razu zapytać o próg, od którego operator skłonny jest zrewidować warunki, zamiast czekać i płacić stawkę wejściową mimo wyraźnie wyższej sprzedaży.
Wszystkie te elementy sprowadzają się do tego, że im mniej kroków i im więcej preferowanych metod płatności, tym mniej porzuconych koszyków na etapie checkoutu.
Porównanie operatorów płatności
Najniższą prowizję w tym zestawieniu ma pakiet Business w Tpay (0,99%, bez opłaty stałej), a najwyższą – płatność kartą premium w Stripe (1,9% + 1,00 zł). Poniższe porównanie bramek płatniczych obejmuje pięciu operatorów najczęściej wybieranych przez sklepy na PrestaShop w Polsce: Przelewy24, PayU, Tpay, Autopay i Stripe. Stawki pochodzą z oficjalnych cenników, a przy każdej pozycji podano źródło i datę weryfikacji – zgodnie z zasadą, że żadna stawka nie powinna trafić do takiego zestawienia bez potwierdzenia w aktualnym dokumencie operatora.
| Operator | Przelewy24 | PayU | Tpay | Autopay | Stripe |
|---|---|---|---|---|---|
| Prowizja | 1,29% + 0,30 zł (przelew online, BLIK, karta, portfele elektroniczne) | Brak jednej publicznej stawki – promocja na start (różne oferty handlowe wskazują około 1,1-1,25% + opłata stała) i wyższa stawka standardowa po okresie promocyjnym; warunki ustalane indywidualnie w umowie | Starter: 1,59% + 0,39 zł; Business: 0,99% (bez opłaty stałej); Enterprise: indywidualnie | Standard: 1,19% + 0,34 zł; Starter: abonament 29,99 zł/mies., 0% prowizji do 5500 zł obrotu miesięcznie, powyżej 1,1% | Karta standardowa EOG: 1,5% + 1,00 zł; karta premium EOG: 1,9% + 1,00 zł; BLIK: 1,6% + 1,00 zł; Przelewy24 jako metoda w Stripe: 1,9% + 1,00 zł |
| Opłaty dodatkowe | Aktywacja 59 zł (zwracana po 10 transakcjach w ciągu 2 miesięcy), abonament 0 zł | Aktywacja standardowo 199 zł; przez programy partnerskie (np. agencje e-commerce) możliwe obniżenie nawet do 5 zł | Starter: aktywacja 99 zł, bez abonamentu; Business: aktywacja 1 zł, abonament 99 zł/mies. (tylko w miesiącach z transakcjami) | Aktywacja 49 zł (działalność zarejestrowana) lub 199 zł (działalność niezarejestrowana) | Karta spoza UE: 3,25% + 1,00 zł (+2% przy przewalutowaniu); spór/chargeback: 90 zł |
| BLIK | Tak, w podstawowej prowizji | Tak | Tak, w ramach pakietu | Tak | Tak, jako osobna metoda płatności |
| Karty | Tak, w podstawowej prowizji | Tak | Tak, w ramach pakietu | Tak | Tak |
| Apple Pay / Google Pay | Tak, w podstawowej prowizji | Tak | Tak | Tak | Tak |
| Płatności cykliczne | Ustalane indywidualnie | Dostępne (BLIK Recurring, raty) | BLIK Płatności powtarzalne: Starter 1,59% + 0,39 zł, Business 0,99% | Dostępne – płatności cykliczne kartą (po jednorazowej autoryzacji, karta tokenizowana) oraz BLIK Płatności cykliczne (zarządzane w aplikacji ING lub Pekao); brak osobnego cennika – rozliczane w ramach standardowej prowizji transakcyjnej | Tak, m.in. przez Stripe Billing (0,7% wolumenu w modelu pay-as-you-go) |
| Płatności odroczone | PayPo: 1,5% + 0,30 zł | PayU Later / BLIK Płacę Później, prowizja ustalana indywidualnie | BLIK Płacę Później, Twisto: Starter 1,59% + 0,39 zł, Business 1,19% | Dostępne w ramach 100+ metod płatności, w tym BNPL (Twisto, PayPo, Raty Alior) – stawki prowizji ustalane indywidualnie i nie są publicznie podane | Klarna by Stripe dostępna w Polsce od kwietnia 2024 w ramach partnerstwa Stripe-Klarna; szczegółowe stawki prowizji dla płatności odroczonych nie są publicznie podane i ustalane są indywidualnie |
| Waluty i płatności zagraniczne | Rozliczenia (wypłaty) w PLN lub EUR; akceptacja płatności kartowych w ponad 40 walutach (m.in. USD, GBP, CHF) bez przewalutowania po stronie klienta | Rozliczenia głównie w PLN; sprzedaż zagraniczna do ustalenia z opiekunem handlowym | Rozliczenia podstawowo w PLN; wypłaty na konto zagraniczne możliwe w PLN, EUR i USD, a płatności kartą w walucie obcej (EUR, USD, CHF) wymagają osobnej umowy z partnerem kartowym Elavonem | Płatności kartą w czterech walutach: PLN, EUR, GBP i USD; do wyboru rozliczenie w walucie lokalnej, przewalutowanie DCC lub rozliczenie w EUR | Ponad 135 walut, rozliczenia globalne |
| Czas wypłaty środków | 4 pierwsze wypłaty w miesiącu bezpłatnie, kolejne 0,99 zł | Zwykle do końca następnego dnia roboczego po zleceniu wypłaty | Standardowo T+1 (następny dzień roboczy) w obu pakietach | Wypłaty 0 zł | Standardowy harmonogram bezpłatny; wypłata natychmiastowa 1% kwoty (min. 2 zł) |
| Obsługa zwrotów | Bez opłaty dodatkowej w publicznej tabeli | Brak opłaty w materiałach ogólnodostępnych | Starter: 1 zł za zwrot; Business i Enterprise: 0 zł | Obsługa zwrotów 0 zł | Prowizja z pierwotnej transakcji nie jest zwracana przy zwrocie |
| Integracja z PrestaShop | Oficjalny moduł (pakiet “1.7.6/8.x/9.x”) z wprost potwierdzoną zgodnością z PrestaShop 8.x i 9.x – dostępny do pobrania na przelewy24.pl/do-pobrania/prestashop | Oficjalne repozytorium GitHub PayU-EMEA (“PayU plugin for PrestaShop 1.6, 1.7, 8 and 9”) wprost potwierdza zgodność z PrestaShop 8.x i 9.x, obok starszych wersji 1.6/1.7 | Oficjalna instrukcja Tpay (support.tpay.com) wskazuje wprost wymaganą platformę PrestaShop w wersji 1.7.7.5 – 9.x, więc zgodność z 8.x i 9.x jest potwierdzona | Oficjalny moduł dla PrestaShop 1.7 do 9.x, dostępny w panelu administracyjnym lub na GitHubie Autopay | Stripe rozwija własny, aktywny moduł (Stripe Connector for PrestaShop) dystrybuowany przez Stripe App Marketplace, z obsługą m.in. Link i Stripe Billing – to inny, nowszy produkt niż archiwalny moduł “Stripe Official (SCA Ready)” z PrestaShop Addons, którego rozwój zakończono w styczniu 2023 z udokumentowaną obsługą tylko do wersji 1.6.x-1.7.x. Dokładny zakres wersji PrestaShop dla aktualnego konektora nie jest wprost podany w dokumentacji Stripe – przy instalacji warto pobrać go z App Marketplace, nie z archiwalnej karty produktu |
| Tryb testowy | Tak (środowisko sandbox) | Tak | Tak | Tak | Tak |
| Najlepsze zastosowanie | Mały i średni sklep bez abonamentu, start sprzedaży bez wysokich kosztów stałych | Sklepy z większym wolumenem, które mogą wynegocjować stawkę indywidualną, oraz klienci przyzwyczajeni do PayU z Allegro | Sklep z wyższym miesięcznym obrotem, który opłaca się przenieść do pakietu Business z niższą prowizją | Sklep startujący (plan Starter z zerową prowizją do progu obrotu) oraz integracje przez Shoper, Selly i podobne platformy | Sprzedaż międzynarodowa, subskrypcje i rozliczenia w wielu walutach, zespoły programistyczne ceniące elastyczne API |
| Źródło i data weryfikacji | przelewy24.pl/oferta/tabela-prowizji-i-oplat, odczyt 21.10.2026 | Warunki indywidualne – brak jednego publicznego cennika operatora, stan na 21.10.2026 | tpay.com/user/assets/files_for_download/pakiety-serwisowe-2026.pdf (obowiązuje od 1.01.2026), odczyt 21.10.2026 | autopay.pl/oferta/platnosci-online, odczyt 21.10.2026 | stripe.com/en-pl/pricing, odczyt 21.10.2026 |
Tabela pokazuje jedną prawidłowość: operator z najniższą nominalną prowizją nie zawsze jest najtańszy. Przelewy24 ma niższą stawkę procentową niż Stripe, ale Stripe rozlicza dziesiątki walut w jednym panelu, co dla sklepu sprzedającego za granicę może zrównoważyć różnicę w prowizji kosztem obsługi przewalutowań po stronie operatora krajowego. Z kolei PayU i Tpay pokazują, że sama etykieta “prowizja od X%” bez znajomości warunków umowy lub wybranego pakietu niewiele mówi o realnym koszcie – u obu operatorów ostateczna stawka zależy od wynegocjowanych warunków lub wybranego planu.
Przelewy24 – dla jakiego sklepu?
Z naszej perspektywy wdrożeniowej Przelewy24 to operator, przy którym klient najrzadziej pyta ‘a jaka będzie ostateczna stawka’ – cennik jest jeden, publiczny i nie zmienia się po podpisaniu umowy. To realnie skraca etap ustaleń handlowych, gdy sklep chce ruszyć ze sprzedażą w tydzień, a nie czekać na indywidualną ofertę. Jedna stawka (1,29% + 0,30 zł) obejmuje przelewy online, BLIK, karty i najpopularniejsze portfele elektroniczne, bez abonamentu miesięcznego i bez dodatkowych opłat za większość operacji w standardowej ofercie.
Ograniczeniem jest opłata aktywacyjna (59 zł), zwracana dopiero po zrealizowaniu 10 transakcji w ciągu pierwszych dwóch miesięcy współpracy. Dla sklepu z bardzo niską liczbą zamówień na start może to oznaczać kilka tygodni oczekiwania na zwrot tej kwoty. Wypłaty środków są bezpłatne cztery razy w miesiącu, a każda kolejna kosztuje niecałą złotówkę, co przy codziennych wypłatach należy wziąć pod uwagę przy planowaniu harmonogramu rozliczeń.
Przelewy24 sprawdza się przede wszystkim w małych i średnich sklepach, które chcą uruchomić sprzedaż bez abonamentu i bez negocjowania warunków z działem handlowym, a jednocześnie potrzebują szerokiego zestawu metod płatności od pierwszego dnia.
PayU – dla jakiego sklepu?
PayU to operator, o którego pytają głównie klienci migrujący z Allegro – przyzwyczajenie kupujących do tego logo bywa realnym argumentem, ale w rozmowach to właśnie przy PayU najczęściej musimy tłumaczyć klientowi, że nie dostanie jednej stawki w cenniku, tylko ofertę do wynegocjowania. PayU oferuje warunki promocyjne na pierwsze miesiące współpracy, a stawka standardowa, obowiązująca później, jest ustalana indywidualnie i zależy m.in. od branży sklepu oraz szacowanego wolumenu transakcji.
Dla sklepu oznacza to konieczność negocjacji z opiekunem handlowym i dokładnego sprawdzenia warunków umowy, zanim poda się PayU jako jedyną bramkę płatniczą. W przeciwieństwie do Przelewy24 czy Tpay nie da się tu z góry policzyć kosztu na podstawie jednej, publicznej tabeli. Z drugiej strony, przy wyższych obrotach miesięcznych to właśnie możliwość negocjacji bywa atutem, bo stawka nominalna rzadko jest ostatnim słowem.
PayU najlepiej sprawdza się w sklepach, które liczą na większy wolumen transakcji i są gotowe negocjować warunki handlowe, oraz tam, gdzie rozpoznawalność marki wśród klientów przekłada się na wyższą konwersję na etapie checkoutu.
Tpay – dla jakiego sklepu?
Tpay od 1 stycznia 2026 roku funkcjonuje w nowym modelu cenowym, podzielonym na trzy pakiety serwisowe: Starter, Business i Enterprise. To zmiana, o której warto wiedzieć przy porównywaniu ofert, ponieważ starsze recenzje i rankingi w sieci mogą wciąż opisywać poprzedni, jednolity cennik.
Pakiet Starter nie ma opłaty abonamentowej, ale prowizja (1,59% + 0,39 zł) jest wyższa niż w Przelewy24 czy w standardowym planie Autopay. Pakiet Business obniża prowizję do 0,99% bez opłaty stałej od transakcji, w zamian za abonament 99 zł, naliczany jednak tylko w miesiącach, w których sklep faktycznie realizuje transakcje. Przy odpowiednio wysokim miesięcznym obrocie niższa prowizja w pakiecie Business z nawiązką pokrywa koszt abonamentu – dokładny próg opłacalności zależy od średniej wartości koszyka i trzeba go policzyć indywidualnie dla konkretnego sklepu. Pakiet Enterprise jest w całości negocjowany indywidualnie i adresowany do sklepów o dużej skali.
Tpay sprawdzi się w sklepach, które są w stanie oszacować swój miesięczny wolumen transakcji i świadomie wybrać między niższym kosztem stałym (Starter) a niższą prowizją przy wyższym obrocie (Business), zamiast zostawać domyślnie przy jednym pakiecie bez przeliczenia obu wariantów.
Autopay – dla jakiego sklepu?
Autopay to nazwa, której część klientów nie kojarzy, dopóki nie usłyszy ‘Blue Media’. Marka działa od 1999 roku i stoi też za częścią infrastruktury bankowej, z którą sklep nigdy się bezpośrednio nie zetknie, ale z której korzysta przy każdej transakcji. W ofercie dla sklepów internetowych wyróżnia się dwoma ścieżkami cenowymi: planem Standard z prowizją 1,19% + 0,34 zł bez opłaty stałej, oraz planem Starter, w którym sklep płaci stały abonament 29,99 zł miesięcznie, a prowizja wynosi 0% do obrotu 5500 zł miesięcznie i dopiero powyżej tego progu rośnie do 1,1%.
Taka konstrukcja planu Starter sprawia, że Autopay bywa jednym z tańszych rozwiązań dla sklepów o niewielkim lub umiarkowanym obrocie. Przy miesięcznej sprzedaży poniżej progu 5500 zł koszt sprowadza się właściwie do samego abonamentu. Autopay nie pobiera opłat za wypłatę środków ani za obsługę zwrotów, co dodatkowo upraszcza kalkulację całkowitego kosztu. Opłata aktywacyjna zależy od formy działalności – 49 zł dla zarejestrowanej, 199 zł dla działalności nierejestrowanej.
Autopay dobrze sprawdza się w sklepach startujących ze sprzedażą online oraz w tych, które korzystają z integratorów typu Shoper czy Selly, gdzie płatności Autopay bywają wbudowane bezpośrednio w platformę bez dodatkowych prac programistycznych.
Stripe – dla jakiego sklepu?
Stripe wyróżnia się na tle pozostałych czterech operatorów jedną zasadniczą cechą: to globalna platforma płatnicza, a nie krajowa instytucja płatnicza nadzorowana przez polską Komisję Nadzoru Finansowego. Dla sklepu działającego wyłącznie na rynku polskim bywa to rozwiązaniem droższym niż lokalny operator – prowizja za kartę standardową w Europejskim Obszarze Gospodarczym (1,5% + 1,00 zł) i za BLIK (1,6% + 1,00 zł) jest wyższa niż odpowiadające im stawki w Przelewy24 czy w pakiecie Business Tpay.
Przewaga Stripe ujawnia się w innym scenariuszu: sprzedaży zagranicznej, obsługi wielu walut w jednym panelu i rozliczeń subskrypcyjnych. Stripe rozlicza ponad 135 walut i oferuje dedykowany moduł do płatności cyklicznych (Stripe Billing), z osobnym cennikiem opartym na prowizji od wolumenu rozliczeń (0,7% w modelu pay-as-you-go) lub na stałym abonamencie miesięcznym przy wyższym wolumenie. Jeden spójny cennik globalny, publikowany wprost na stronie operatora, ułatwia też planowanie kosztów sklepom działającym na kilku rynkach jednocześnie, bez konieczności negocjowania osobnych warunków w każdym kraju.
Stripe najlepiej sprawdza się w sklepach PrestaShop sprzedających za granicą, oferujących subskrypcje lub płatności cykliczne, oraz w zespołach, które cenią elastyczne API i chcą budować niestandardowy checkout wykraczający poza gotowe szablony krajowych operatorów.
Ile kosztuje bramka płatnicza?
Całkowity koszt bramki płatniczej to coś więcej niż sama prowizja procentowa widoczna w materiałach marketingowych operatora. Na pełny rachunek składa się kilka elementów.
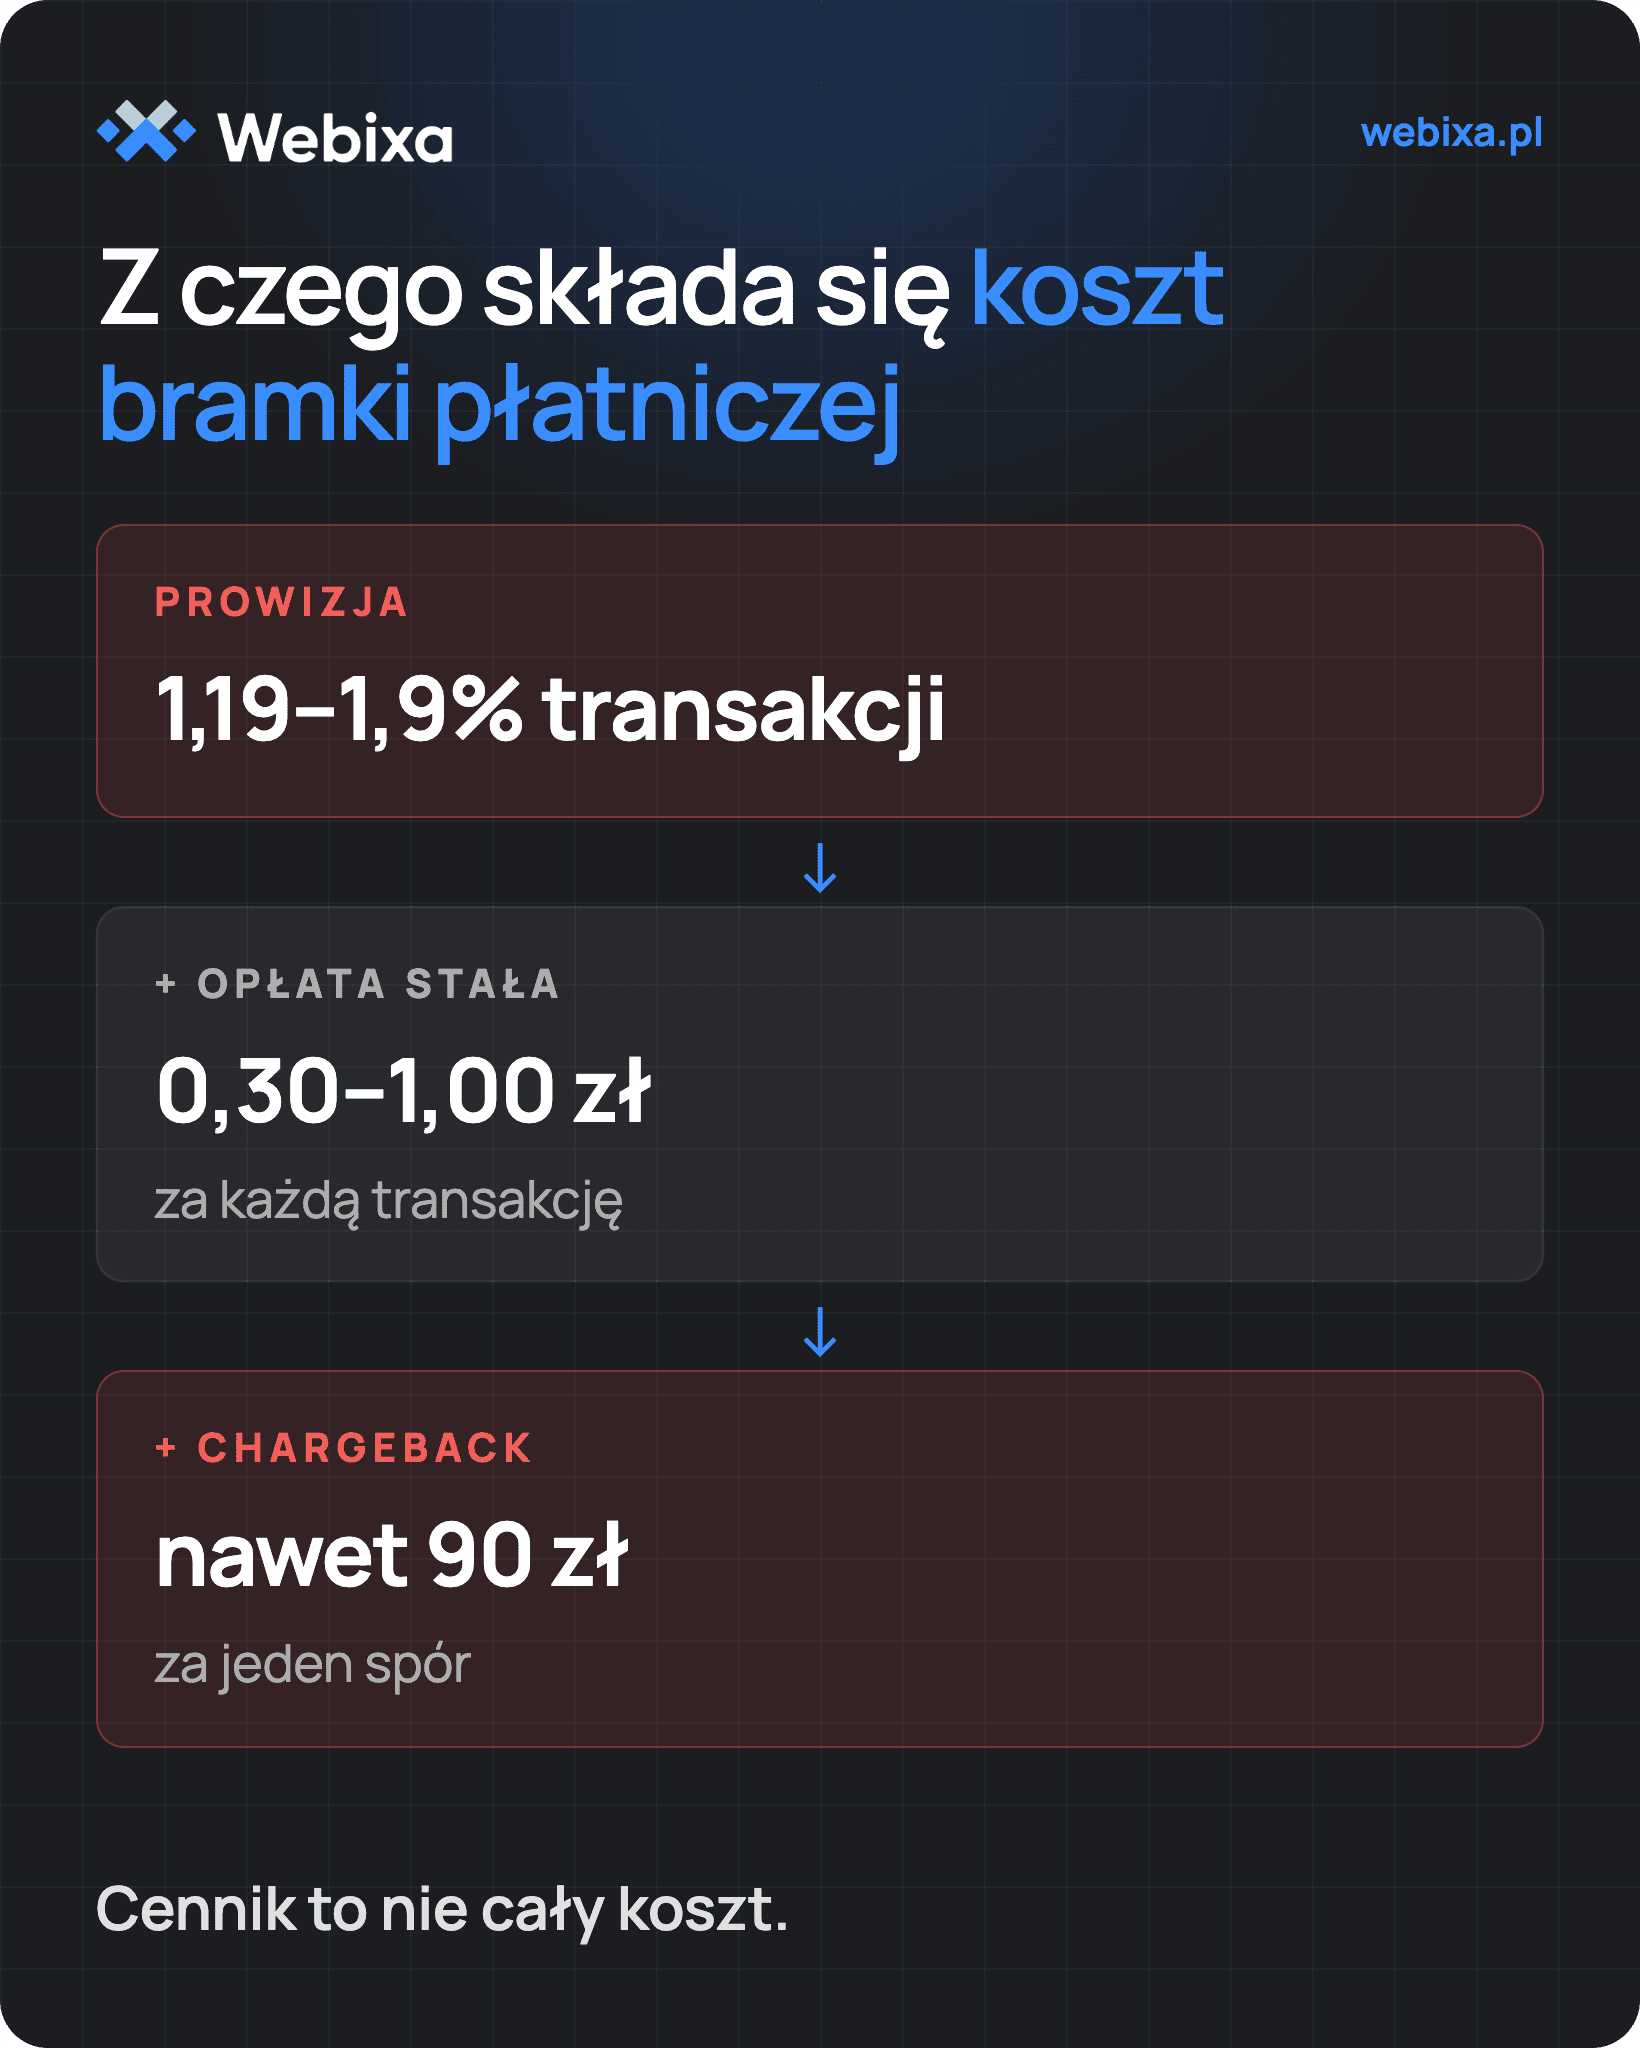
- Prowizja procentowa i opłata minimalna. Operatorzy w tym zestawieniu doliczają do procentu stałą opłatę za transakcję (najczęściej 0,30-1,00 zł). Przy koszyku o wartości 30 zł ta stała opłata może odpowiadać kilku procentom wartości zamówienia, czyli relatywnie więcej niż przy koszyku za 300 zł – dlatego porównanie dwóch operatorów rób na realnej, średniej wartości koszyka danego sklepu, a nie na samym procencie.
- Koszty kart zagranicznych i przewalutowania. Transakcje kartami wydanymi poza Europejskim Obszarem Gospodarczym są zwykle droższe – w Stripe to dodatkowe 2% przy konieczności przewalutowania, a u operatorów krajowych koszty kart zagranicznych bywają ustalane indywidualnie.
- Wypłaty. Większość operatorów w zestawieniu oferuje bezpłatne wypłaty standardowe, ale szybsza, natychmiastowa wypłata środków zwykle kosztuje dodatkowo – w Stripe to 1% kwoty wypłaty, z minimalną opłatą.
- Zwroty. Tpay w pakiecie Starter pobiera 1 zł za każdy zwrot, w pakiecie Business zwroty są bezpłatne. U pozostałych operatorów w tym zestawieniu zwroty w publicznie dostępnych materiałach nie są dodatkowo płatne, ale potwierdź to w umowie przed podpisaniem.
- Chargeback. Spór kartowy (chargeback) to osobna pozycja kosztowa – w Stripe to 90 zł za każdy otrzymany spór, niezależnie od jego wyniku.
- Płatności cykliczne. Jeśli sklep planuje subskrypcje, warto doliczyć osobny cennik tej usługi – u większości operatorów w tym zestawieniu warunki dla płatności cyklicznych są ustalane indywidualnie lub rozliczane według odrębnej stawki.
- Dodatkowe moduły i prace integracyjne. Dla sklepów z niestandardowym checkoutem lub integracją z ERP do kosztu samej bramki trzeba doliczyć czas pracy programisty nad modułem płatności PrestaShop.
Dla przeciętnego sklepu na PrestaShop o koszcie decydują realnie trzy pozycje: opłata stała przy niskiej wartości koszyka, cena natychmiastowej wypłaty środków i ewentualna opłata za zwrot. Chargeback, płatności cykliczne czy rozliczenia zagraniczne dotyczą węższej grupy sklepów o konkretnym profilu sprzedaży, a mimo to w materiałach porównawczych operatorów są eksponowane tak samo mocno jak punkty, które faktycznie decydują o marży przy każdej transakcji.
Przykładowo sklep ze średnim miesięcznym obrotem 50 000 zł i średnią wartością zamówienia 100 zł (500 transakcji miesięcznie) zapłaci w Przelewy24 przy stawce 1,29% + 0,30 zł około 795 zł samej prowizji miesięcznie. W Tpay w pakiecie Starter (1,59% + 0,39 zł) będzie to około 990 zł, a w pakiecie Business (0,99%, plus 99 zł abonamentu w miesiącach z transakcjami) około 594 zł łącznie z abonamentem. To pokazuje, że przy takim wolumenie pakiet Business wychodzi taniej mimo opłaty stałej. Pamiętajmy, że to wyłącznie ilustracja mechanizmu liczenia, nie oferta handlowa żadnego z operatorów. Każdy sklep powinien policzyć koszt na podstawie własnej, rzeczywistej struktury transakcji.
Bramki płatnicze w PrestaShop
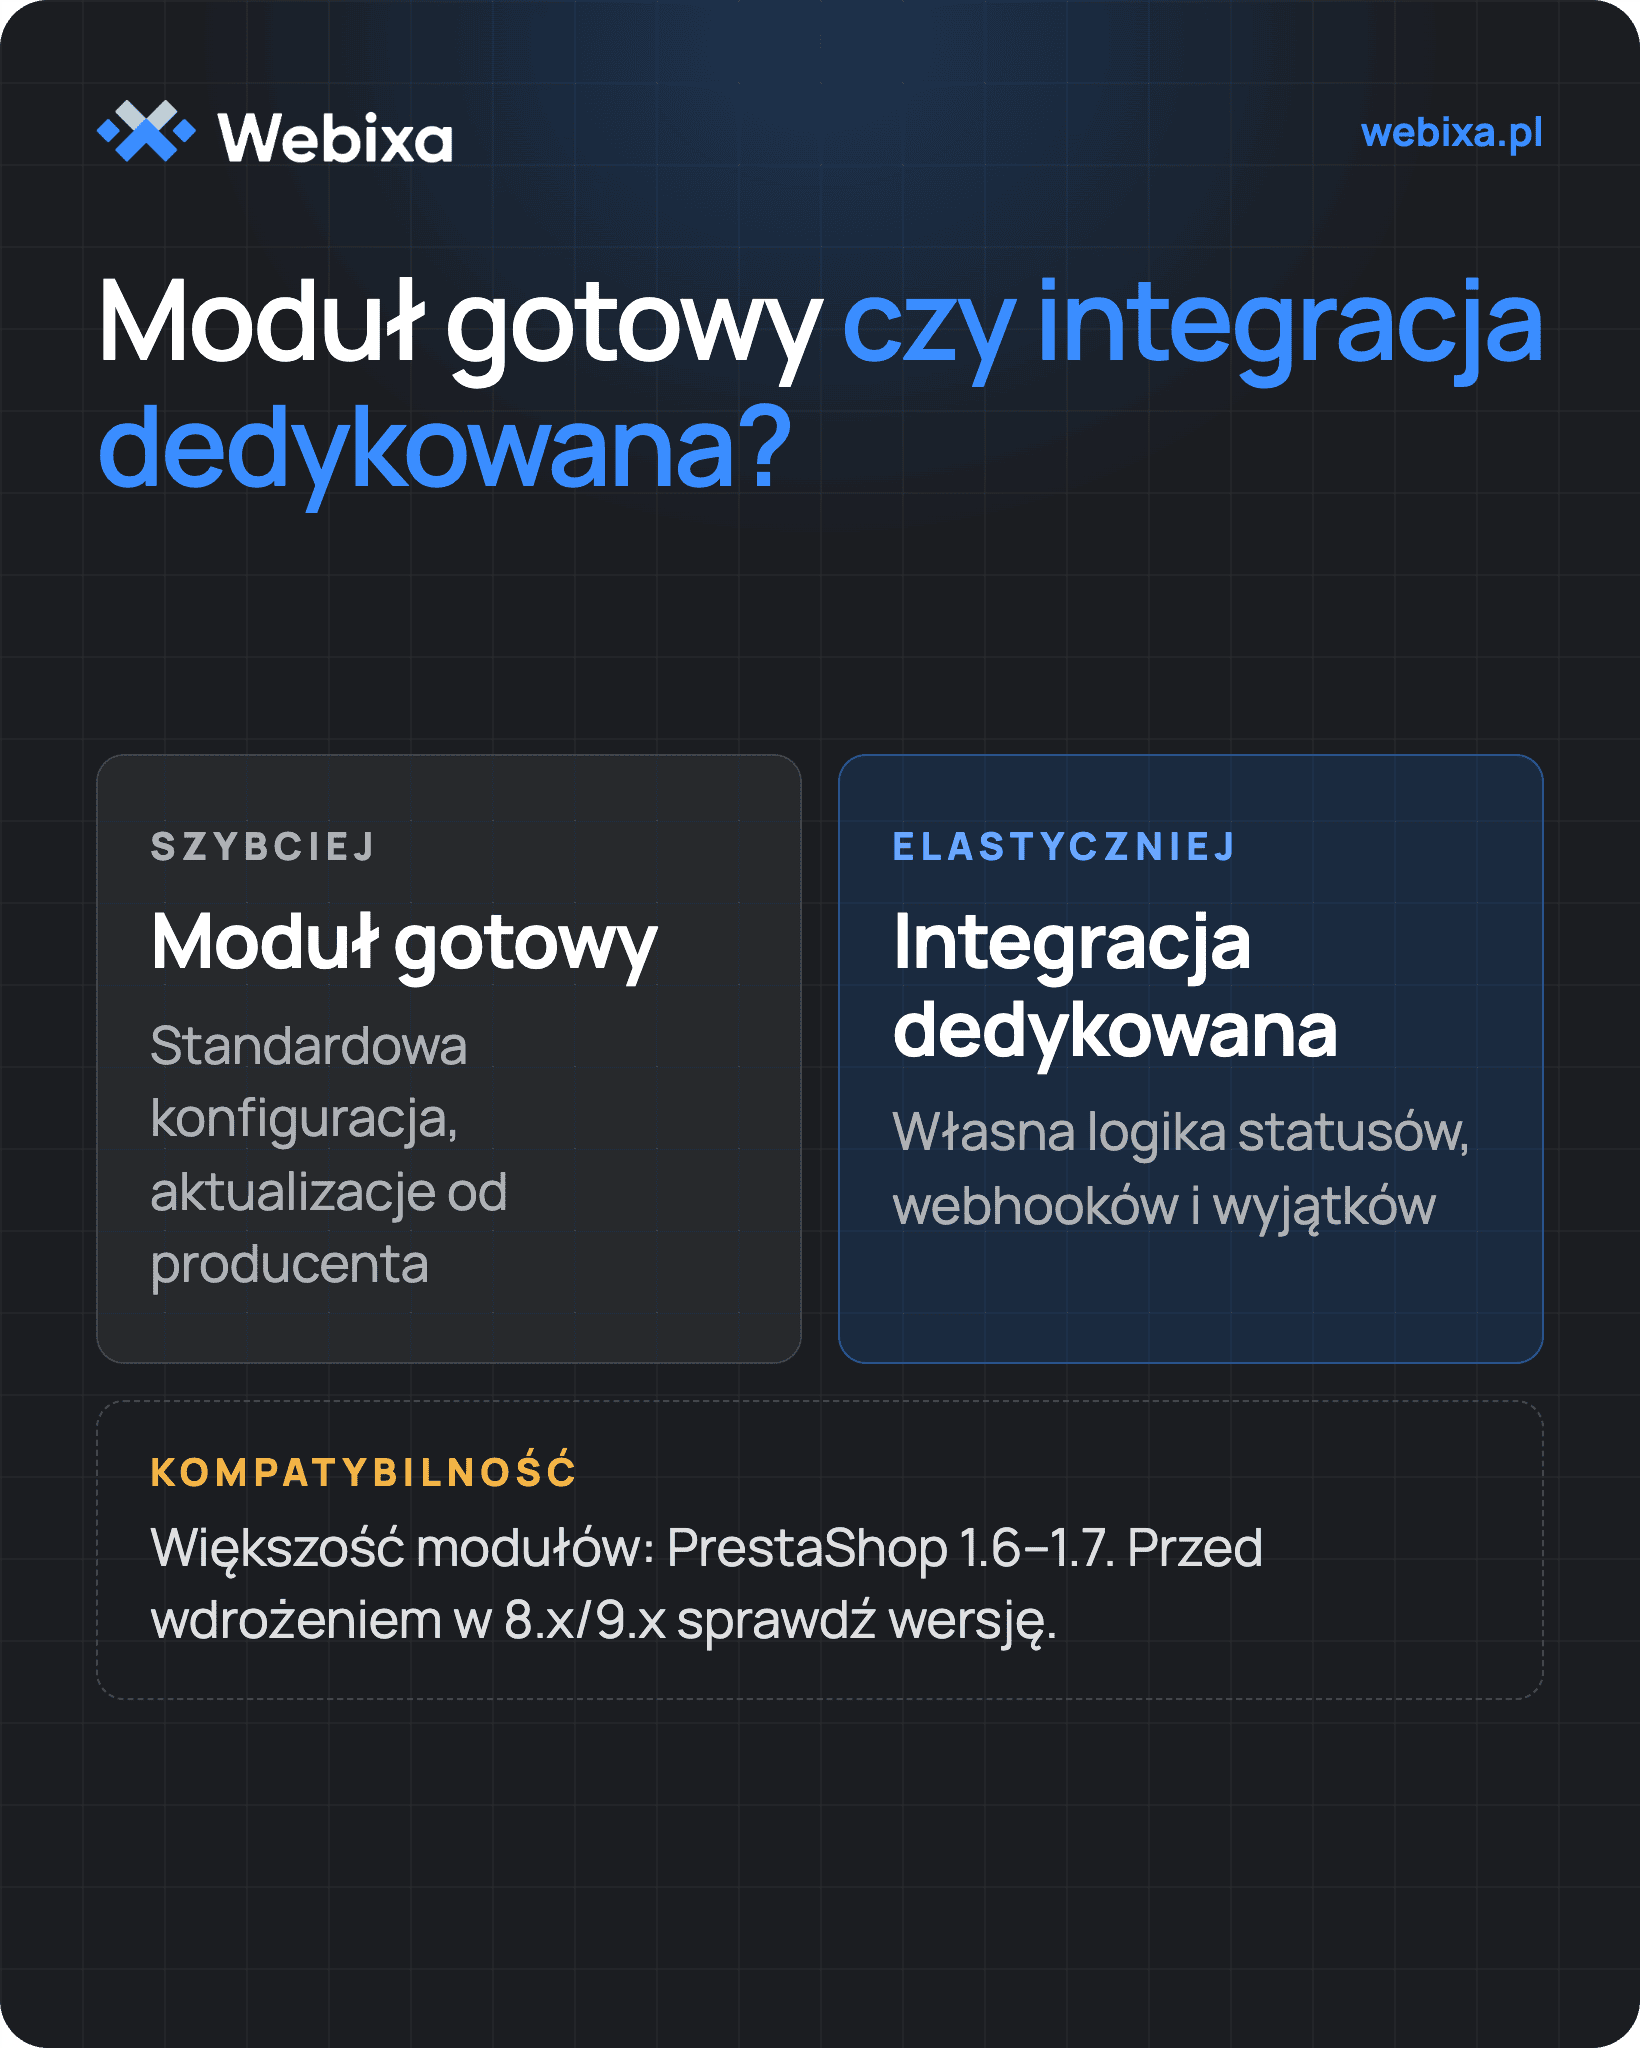
Wdrożenie bramki płatniczej PrestaShop sprowadza się w większości sklepów do instalacji gotowego modułu, a nie do pisania integracji od podstaw. Wszystkich pięciu operatorów z tego zestawienia udostępnia oficjalny moduł płatności, co ogranicza pracę zespołu technicznego do konfiguracji kluczy API i testów.
Gotowy moduł wystarcza w zdecydowanej większości sklepów, bo pokrywa standardowy przebieg zamówienia: przekierowanie klienta do operatora, powrót na stronę sklepu i aktualizację statusu. Integracja dedykowana ma sens dopiero przy niestandardowym checkoucie, multistore z różnymi operatorami dla różnych krajów albo gdy płatności trzeba połączyć z własnym systemem ERP poza standardowym przepływem PrestaShop.
Zanim moduł trafi na produkcję, sprawdź dwie rzeczy, które najczęściej umykają: czy jego numer wersji oficjalnie obejmuje aktualną wersję PrestaShop – 8.x czy 9.x, a nie tylko starsze 1.6 czy 1.7 – oraz czy ma działające środowisko testowe. Sandbox istnieje u wszystkich pięciu opisanych tu operatorów i pozwala przejść pełny cykl transakcji, od płatności udanej po zwrot, zanim pierwszy klient zapłaci realnymi pieniędzmi.
Moduł płatności PrestaShop komunikuje się ze sklepem przez hook płatności i webhook (lub callback) odbierany od operatora. To właśnie ta druga część, nie sam przycisk płatności, odpowiada za zmianę statusu zamówienia z oczekującego na opłacone, odrzucone czy zwrócone. Błędna konfiguracja adresu webhooka, na przykład zablokowanego przez firewall sklepu albo wskazującego na nieaktualny adres po migracji, to jedna z częstszych i zarazem trudniejszych do zdiagnozowania przyczyn rozjazdu między tym, co pokazuje panel operatora, a tym, co widać w zamówieniach PrestaShop – sklep “widzi” płatność jako nieopłaconą, mimo że pieniądze już dotarły do operatora. Równie często pomijana jest ścieżka klienta, który przerwie płatność w połowie, na przykład zamykając aplikację banku. Dobrze skonfigurowany moduł pozwala mu wrócić do tego samego zamówienia i ponowić płatność, zamiast zakładać nowe albo rezygnować z zakupu.
Zwroty w module różnią się między operatorami bardziej niż mogłoby się wydawać. Część pozwala zlecić zwrot pełny i częściowy bezpośrednio z panelu PrestaShop, a inne wymagają wejścia do osobnego panelu operatora, co dla zespołu obsługującego reklamacje na co dzień oznacza dodatkowy krok przy każdym zgłoszeniu. Dostęp do logów komunikacji między sklepem a operatorem skraca diagnozowanie takich sytuacji, a regularne aktualizacje modułu są konieczne, żeby nadążać za zmianami w API operatora i w kolejnych wersjach PrestaShop. Moduł, który nie był aktualizowany od dłuższego czasu, bywa pierwszym podejrzanym, gdy płatności przestają działać po aktualizacji silnika sklepu.
Natywny One Page Checkout wprowadzony w PrestaShop 9.2 zmienia sposób, w jaki moduły płatności muszą się z nim integrować. Nie każdy starszy moduł jest od razu przygotowany pod ten nowy przebieg zamówienia, co wymaga weryfikacji przy planowanej aktualizacji sklepu. Podobnie niestandardowy motyw sklepu może wymagać dodatkowych poprawek, żeby przycisk płatności i komunikaty o błędach wyświetlały się poprawnie.
Szerzej o integracjach systemów zewnętrznych ze sklepem, w tym o płatnościach, piszemy w materiale Integracje PrestaShop.
Jak dobrać operatora do rodzaju sklepu?
Z przeprowadzonego porównania bramek płatniczych nie wynika jeden uniwersalny zwycięzca. Dobór operatora zależy od tego, jak wygląda konkretny sklep i jego transakcje.
- Mały sklep rozpoczynający sprzedaż. Przelewy24 lub plan Starter w Autopay pozwalają ograniczyć koszty stałe do minimum – brak abonamentu albo zerowa prowizja do niewielkiego progu obrotu, a opłata aktywacyjna jest niska lub szybko się zwraca.
- Sklep z dużą liczbą transakcji. Przy wyższym, stabilnym obrocie przelicz pakiet Business w Tpay lub wynegocjowane warunki w PayU – niższa prowizja procentowa przy odpowiednim wolumenie z nawiązką pokrywa opłatę abonamentową czy aktywacyjną.
- Sklep działający w kilku walutach. Stripe z obsługą ponad 135 walut i jednym, globalnym cennikiem ułatwia rozliczenia wielowalutowe bardziej niż operatorzy krajowi, u których sprzedaż zagraniczna zwykle wymaga osobnych ustaleń.
- Sklep B2B. Oprócz samej bramki płatniczej sklep B2B PrestaShop często potrzebuje płatności odroczonych lub limitów kupieckich dla stałych kontrahentów – tu sprawdź ofertę PayU Later, BLIK Płacę Później w Tpay czy odpowiedniki u pozostałych operatorów, zamiast zakładać, że standardowa płatność kartą wystarczy.
- Sprzedaż subskrypcyjna. Stripe Billing to rozwiązanie zbudowane od podstaw pod płatności cykliczne, z obsługą automatycznych ponowień przy nieudanej płatności – funkcja, której krajowi operatorzy nie oferują w tym samym zakresie.
- Sklep zagraniczny. Połączenie operatora krajowego (dla polskich klientów preferujących BLIK i szybkie przelewy) z globalnym jak Stripe (dla klientów zagranicznych płacących kartą) to częsty kompromis w sklepach sprzedających na kilku rynkach jednocześnie.
- Sklep z niestandardowym checkoutem. Tu liczy się jakość API operatora i elastyczność integracji bardziej niż sama prowizja – Stripe wyróżnia się dokumentacją techniczną i narzędziami dla programistów, choć krajowi operatorzy również udostępniają własne API poza gotowym modułem.
- Sklep migrujący do PrestaShop. Przy migracji z innej platformy zweryfikuj, czy dotychczasowy operator ma gotowy, aktualny moduł płatności PrestaShop, zanim zdecyduje się o zmianie dostawcy płatności równolegle ze zmianą silnika sklepu – łączenie dwóch dużych zmian naraz zwiększa ryzyko błędów na produkcji.
Wspólny mianownik tych ośmiu scenariuszy jest jeden: dopasowanie operatora do profilu sklepu, nie do rankingu prowizji, ogranicza liczbę problemów na produkcji i upraszcza późniejszą obsługę płatności.
Jak wdrożyć bramkę płatniczą?
Wdrożenie nowej bramki płatniczej PrestaShop, niezależnie od wybranego operatora, prowadzimy według stałej checklisty, zamiast instalować moduł i od razu przełączać sklep na produkcję.
- Zebranie wymagań – jakie metody płatności są potrzebne, czy sklep sprzedaje za granicę, czy planowane są płatności cykliczne lub odroczone.
- Wybór operatora na podstawie porównania prowizji, opłat dodatkowych i dostępności modułu płatności PrestaShop zgodnego z aktualną wersją sklepu.
- Rejestracja i formalności – założenie konta u operatora, weryfikacja firmy, podpisanie umowy lub akceptacja regulaminu.
- Wybór modułu lub integracji – instalacja oficjalnego modułu z PrestaShop Addons albo, przy niestandardowym checkoucie, zlecenie integracji dedykowanej.
- Konfiguracja środowiska testowego – uzupełnienie kluczy API z trybu sandbox, bez podłączania danych produkcyjnych.
- Test płatności zakończonej – pełna ścieżka od wyboru metody płatności po potwierdzenie zamówienia.
- Test płatności odrzuconej i przerwanej – sprawdzenie czy sklep poprawnie informuje klienta i pozwala ponowić próbę.
- Test ponowienia płatności – weryfikacja czy klient może dokończyć zapłatę za istniejące zamówienie bez zakładania nowego.
- Test zwrotu – zarówno pełnego, jak i częściowego, jeśli operator to umożliwia.
- Kontrola statusów zamówień – zgodność statusu w PrestaShop ze stanem transakcji w panelu operatora.
- Kontrola analityki – czy zdarzenia zakupowe (np. w Google Analytics) rejestrują się poprawnie po stronie płatności.
- Uruchomienie produkcyjne – podmiana kluczy testowych na produkcyjne i ponowna, krótka weryfikacja pierwszej realnej transakcji.
- Monitoring pierwszych transakcji – uważna obserwacja logów i statusów przez pierwsze dni po uruchomieniu, zanim proces przejdzie w rutynowy nadzór.
Najczęstsze błędy
Te błędy widzimy regularnie przy audytach integracji płatności w PrestaShop, niezależnie od wybranego operatora. Większość z nich wynika nie z samego modułu, tylko z pominiętego kroku w testach przed uruchomieniem.
- Wybór wyłącznie na podstawie prowizji – pominięcie opłaty aktywacyjnej, kosztu wypłat i zwrotów prowadzi do mylnego porównania dwóch ofert, które w praktyce kosztują podobnie.
- Brak testów odrzuconej płatności – sklep bywa przetestowany tylko pod kątem udanej transakcji, a klient, który przerwie płatność, trafia na niejasny komunikat lub zablokowane zamówienie.
- Błędne statusy zamówień – źle skonfigurowane powiadomienia od operatora sprawiają, że zamówienie w PrestaShop pokazuje inny status niż faktyczny stan płatności w panelu operatora.
- Brak możliwości ponowienia płatności – klient, który nie dokończył zapłaty za pierwszym razem, nie ma prostej ścieżki powrotu do tego samego zamówienia i zakłada je od nowa albo rezygnuje z zakupu.
- Problemy ze zwrotami – brak jasnej procedury zwrotu środków w module płatności PrestaShop zmusza zespół obsługi klienta do ręcznego rozliczania zwrotów poza systemem.
- Brak monitoringu błędów – bez bieżącego podglądu logów transakcji problemy z płatnościami wychodzą na jaw dopiero, gdy klienci zaczynają zgłaszać reklamacje.
- Nieaktualny moduł – moduł płatności PrestaShop, który nie był aktualizowany od dłuższego czasu, może przestać działać poprawnie po aktualizacji silnika sklepu lub zmianie API operatora.
- Brak analityki procesu checkoutu – bez śledzenia, na którym kroku klienci rezygnują z płatności, trudno ocenić, czy to bramka płatnicza, czy inny element checkoutu odpowiada za porzucone koszyki.
- Brak planu awaryjnego – jeden operator płatności jako jedyna opcja oznacza, że jego ewentualna awaria zatrzymuje całą sprzedaż w sklepie; część sklepów z tego powodu konfiguruje dwóch operatorów równolegle.
Najczęstsze pytania
Pytanie ‘która bramka jest najlepsza’ pada w większości rozmów, jakie prowadzimy z klientami i za każdym razem odpowiadamy pytaniem o profil sklepu, nie nazwą operatora. Przelewy24 i Autopay dobrze sprawdzają się przy niskich kosztach stałych, Tpay w pakiecie Business przy wyższym obrocie, PayU przy możliwości negocjacji indywidualnych warunków, a Stripe przy sprzedaży zagranicznej i subskrypcjach. Wybór zależy od profilu sklepu.
Koszt to suma prowizji procentowej, opłaty stałej za transakcję, ewentualnego abonamentu, opłaty aktywacyjnej oraz kosztów wypłat i zwrotów. U opisanych operatorów prowizja mieści się w przedziale od około 0,99% (Tpay Business) do 1,9% (karta premium w Stripe), zależnie od metody płatności i wybranego planu – pełne zestawienie znajduje się w tabeli porównawczej.
Tak, PrestaShop pozwala aktywować kilka modułów płatności jednocześnie, a klient wybiera jeden z nich w checkoucie. Taka konfiguracja bywa stosowana jako zabezpieczenie na wypadek awarii jednego z operatorów albo po to, by obsłużyć różne rynki różnymi metodami płatności.
Wszyscy pięciu operatorzy z tego zestawienia – Przelewy24, PayU, Tpay, Autopay i Stripe – obsługują BLIK, choć prowizja za tę metodę różni się między ofertami i pakietami poszczególnych operatorów.
Każdy z pięciu opisanych operatorów ma oficjalny moduł płatności PrestaShop, więc techniczna integracja nie jest czynnikiem różnicującym samym w sobie. O wyborze powinny decydować prowizja, warunki umowy i to, czy moduł jest aktualizowany zgodnie z kolejnymi wersjami PrestaShop.
Zależy od operatora i pakietu. Tpay w pakiecie Starter pobiera 1 zł za każdy zwrot, w pakiecie Business zwroty są bezpłatne. U pozostałych operatorów w tym zestawieniu publicznie dostępne materiały nie wskazują dodatkowej opłaty za zwrot, ale potwierdź to bezpośrednio w umowie.
Zmiana operatora płatności wymaga instalacji i konfiguracji nowego modułu płatności PrestaShop, pełnego cyklu testów (płatność udana, odrzucona, zwrot) oraz okresu, w którym stare i nowe zamówienia mogą być obsługiwane przez różnych operatorów. Dobrze przeprowadzona zmiana nie powinna być widoczna dla klienta poza nowym wyglądem strony płatności.
Część operatorów oferuje płatności cykliczne jako osobną usługę, zwykle z odrębnym cennikiem – Stripe Billing to rozwiązanie zbudowane specjalnie pod subskrypcje, a pozostali operatorzy w tym zestawieniu ustalają warunki płatności cyklicznych indywidualnie.
Wszyscy opisani operatorzy udostępniają środowisko testowe (sandbox), w którym można przeprowadzić pełny cykl transakcji bez użycia prawdziwych pieniędzy – szczegółowa checklista testów znajduje się w sekcji o wdrożeniu bramki płatniczej.
Źródła
- Przelewy24 – Tabela prowizji i opłat – odczyt 21.10.2026
- Tpay – Pakiety serwisowe, opłaty i prowizje od 1 stycznia 2026 – odczyt 21.10.2026
- Autopay – Płatności online, oferta – odczyt 21.10.2026
- Autopay – moduł PrestaShop, instrukcja wdrożenia – odczyt 21.10.2026
- Stripe – Pricing & Fees (Poland) – odczyt 21.10.2026
- Stripe – instalacja i konfiguracja modułu PrestaShop – odczyt 21.10.2026
- PrestaShop Addons – moduł Stripe Official (SCA Ready) – odczyt 21.10.2026
Stawki PayU nie mają jednego publicznego dokumentu źródłowego – operator ustala warunki indywidualnie w umowie handlowej, co odnotowano wprost w tabeli porównawczej i w sekcji o PayU.

Udostępnij